Privátní značky řetězců si v posledním roce polepšily, tržby za ně totiž rostly rychleji než tržby celé skupiny značkových produktů. Po delší době stagnace tak jejich podíl mírně narostl. Očekávání, že právě ony by mohly zbrzdit či zastavit slevovou spirálu, se ale nepotvrdilo. Zdá se, že naopak pomohou spirálu ještě více roztočit.
Mluvilo se o nich jako o možné cestě, jak se díky širší nabídce privátních značek na trhu může zpomalit slevová spirála, se kterou si dnes prakticky neví rady ani jedna zúčastněná strana (výrobce × retailer × zákazník). V minulosti jistým způsobem nákupy značkových výrobků v akcích bránily většímu rozmachu privátních značek, avšak obchodní řetězce si stále více uvědomují důležitost odlišení se od konkurence a snaží se zaujmout své kupující novými a redesignovými řadami svých vlastních značek.
 „Z uplynulého období vidíme, že roste podíl výdajů na privátní značky utracených právě v akcích, takže to spíš indikuje skutečnost, že privátní značky se připojily do slevové spirály,“ hodnotí situaci privátních značek Ladislav Csengeri, ředitel GfK Spotřebitelského panelu pro ČR a SR. A souhlasí s ním i Jan Teplý, ředitel obchodu, marketingu a nákupu společnosti Madeta, který je považuje za jeden z faktorů, který slevovou spirálu naopak způsobuje. „Pomoci by privátní značky snad mohly, kdyby byly jedinečné, tedy nebyl by na trhu jiný podobný výrobek pro cenové srovnání. Fungují tedy velmi dobře v případě privátních značek a specifických prodejů, jako třeba italské týdny nebo řecké týdny v Lidlu. Ale to jenom proto, že není žádné srovnání, žádná alternativa,“ míní Jan Teplý.
Motivem je stále nižší cena
Podle šetření společnosti Nielsen je hlavním motivem nákupu privátních značek jejich nižší cena, důležitá je pro 61 % respondentů. Ale zároveň až polovina respondentů v průzkumu uvedla také dobrou předchozí zkušenost s daným produktem. Do nejčastěji uváděných důvodů nákupu se dostala i zvyšující se kvalita privátních značek, což spolu s dobrou zkušeností a přibývajícím prémiovým segmentem privátních značek potvrzuje fakt, že privátní značky již nejsou vnímány pouze jako méně kvalitní alternativa. Také obal privátních značek se v posledních letech výrazně vylepšuje, takže mnohdy spotřebitel ani neví, že kupuje privátní značku, což může do budoucna představovat i riziko pro klasické značky. Naopak téměř třetina spotřebitelů vnímá jako jejich hlavní nevýhodu nejasný původ výrobku – jak zemi původu, tak i výrobce.
Retaileři rozšiřují sortiment i celé řady
Vnímání privátních značek se v uplynulé době změnilo právě díky jejich rozvoji. „Zákazníci si uvědomují fakt, že daný výrobek si mohou koupit exkluzivně jen v dané síti, ale mnoho výrobků pod vlastními značkami řetězců již nenese název daného řetězce a kupující je mohou vnímat jako rovnocenný výrobek ke značkám,“ vysvětluje Ladislav Csengeri.
To dobře vědí třeba v Globusu. Pro tohoto retailera a jeho zákazníky mají privátní značky význam spíše orientační v rámci kvality a ceny anebo profilační v rámci kvality. Nejmladším reprezentantem „kvalitativního“ přístupu je Poctivá výroba Globus, která je na trhu už téměř rok. „Poctivá výroba Globus je silným diferenciačním prvkem a pro mnoho zákazníků také důvodem k návštěvě Globusu. Pokud jde o zaměstnance, jsou i oni spolutvůrci této nové značky, v řadě pracovních pozic uplatňují své specifické řemeslné zkušenosti i poctivý přístup k ruční práci, která celou řadu charakterizuje. Vlastní výrobky Globus mimo jiné pomáhají v řadě specializací udržet původní řemesla, která z českého trhu pomalu mizí,“ říká tisková mluvčí Rita Gabrielová.
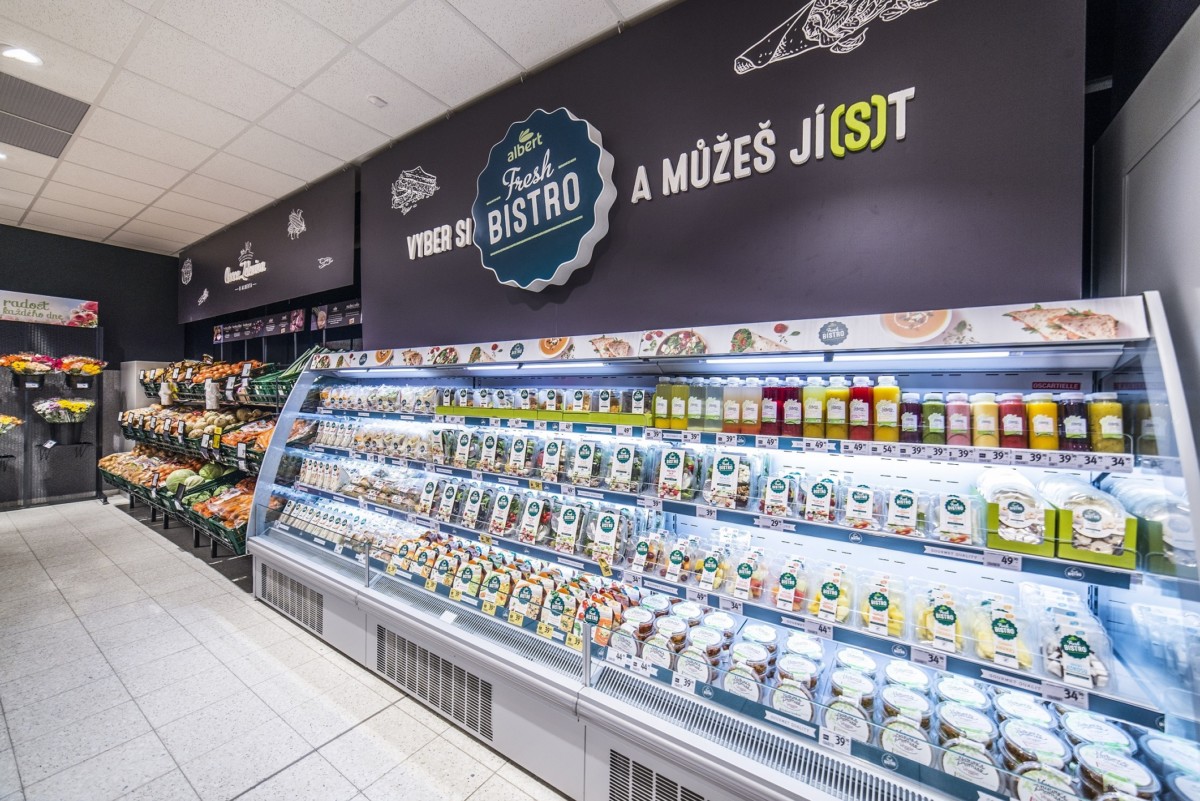
V maloobchodní síti CBA odlišné úrovně kvality nerozlišují a na různé sortimentní kategorie mají různé značky. „V prodejně tedy není na první pohled patrné, že se jedná o privátní výrobek,“ říká Jana Adámková, manažerka marketingu Družstva CBA CZ. Privátní značky nabízí družstvo v sortimentu alkoholických i nealkoholických nápojů, cukrovinek, kávy, suchých plodů, pochutin, konzervárenských výrobků, těstovin, pet foodu, ale i v chlazených výrobcích, pečivu a uzenin a nechybějí ani v drogerii a průmyslovém zboží. Na obratu velkoobchodu se privátní značky podílejí třemi procenty.
Rozšiřování privátních značek se aktivně věnuje i společnost Billa ČR, kde na konci loňského roku tvořilo 1700 položek privátek 18,8% podíl a už na začátku letošního roku to bylo o padesát položek více a podíl se vyšplhal na 23,4 %. Portfolio tvoří značky ekonomické i prémiové a retailer reaguje na poptávku dalším rozšířením. Aktuálně nabízí novou značku Free, pod kterou zákazník najde produkty bez lepku a do budoucna ji rozšíří i bezlaktózvý sortiment. Privátní značkou zaručuje řetězec kvalitu. „Například v kategorii masa garantujeme zákazníkům pod značkou Vocílka produkci masa jen z českých chovů,“ vysvětluje tisková mluvčí Dana Bratánková. Billa ČR ji nabízí už od roku 2011 a chce v tom nadále pokračovat.
Potraviny doplňuje například prémiové oblečení
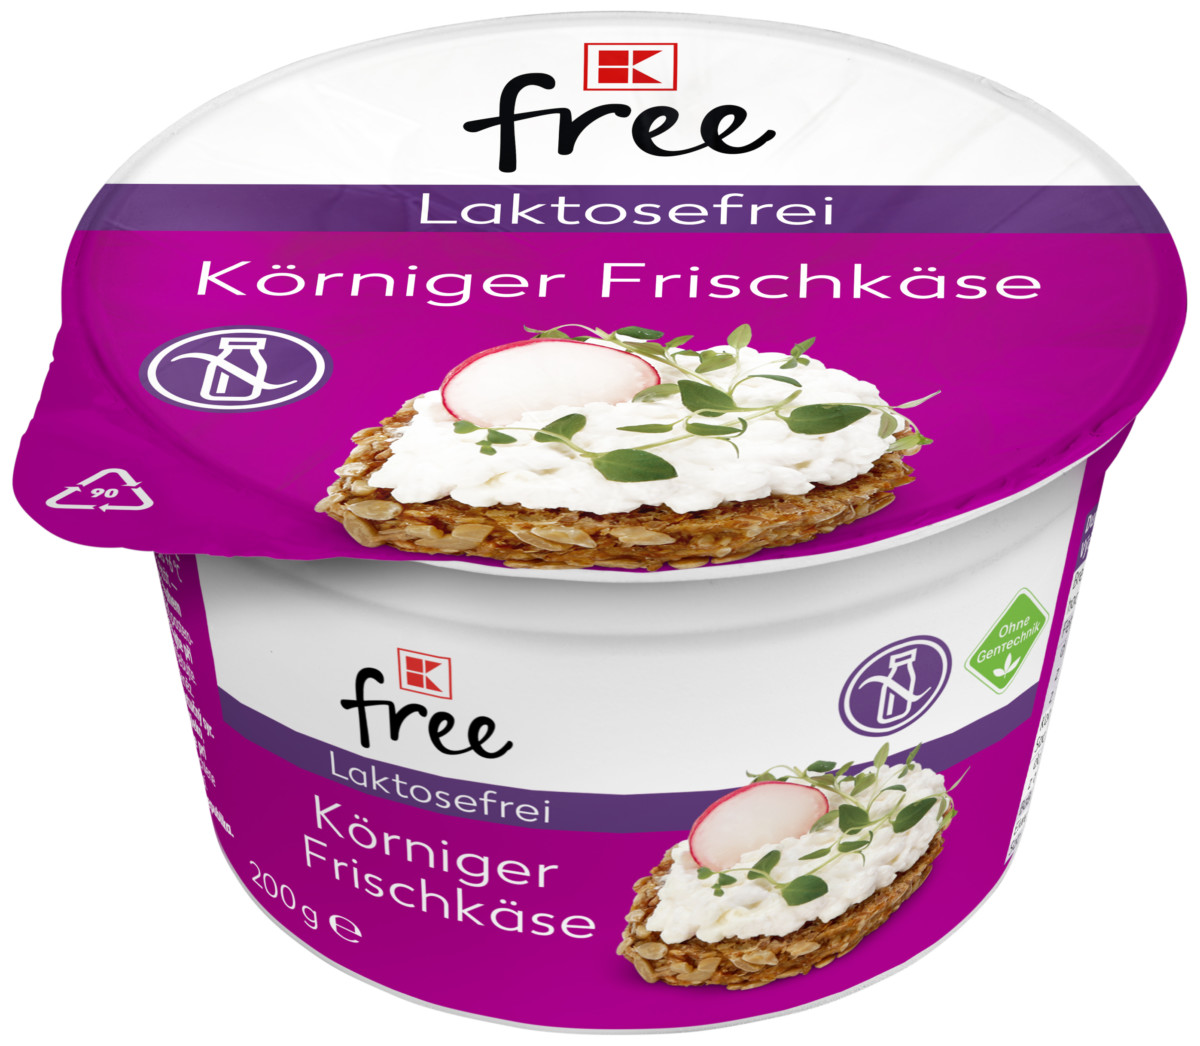 Podíl privátních značek na obratu má stoupající tendenci také v Kauflandu, aktuálně činí přibližně 20 %. Nabízí asi 6800 aktivních artiklů v kategoriích food i nonfood, a to v portfoliu 36 vlastních značek. „Ve srovnání s minulým rokem jsme zaznamenali dosud největší, více než stoprocentní meziroční nárůst aktivních artiklů privátních značek,“ říká tisková mluvčí Renata Maierl. Kromě značek, které nabízejí jak klasické výrobky napříč sortimentem pod značkou K-classic, tak i specializované, třeba K-Free produkty bez laktózy a bez lepku, rozšiřuje retailer také svoji non-food nabídku. V poslední době to bylo třeba prémiové oblečení pro novorozence nebo sportovní značka Newletics.
Jedním z hlavních úkolů privátních značek je budování loajality vůči nákupnímu místu, neboť dané výrobky jsou exkluzivně dostupné pouze v dané síti obchodníka. Důležité je ale podle GfK zjištění, že i loajalita k dané síti vzhledem k rozsahu nakoupených privátních značek má své limity. „Očekávali bychom, že s rostoucím podílem privátních značek v nákupních košících bude úměrně růst i loajalita k řetězci. Avšak ta po dosažení jistého nasycení začne klesat, protože kupující neumí všechny své potřeby uspokojit pouze privátními značkami daného řetězce. Proto je důležité pro každého obchodníka znát nákupní chování svých kupujících v jednotlivých kategoriích, zvolit správný mix mezi značkami a vlastními privátkami,“ vysvětluje Ladislav Csengeri.
Nákupní chování zákazníka si dobře uvědomuje společnost Lidl Česká republika. Poměr výrobků privátních značek oproti těm značkovým je osmdesát ku dvaceti. A tisková mluvčí Zuzana Holá potvrzuje, že se tento poměr dlouhodobě osvědčil. Retailer nabízí dvě stě různých značek napříč celým sortimentem a kromě toho pracuje na tom, aby zákazníci věděli, který výrobce stojí za konkrétní značkou či produktem. Na podzim loňského roku spustila společnost kampaň, ve které představila vybrané české dodavatele. „Cílem bylo ukázat, kdo a jak naše výrobky vyrábí. Kampaň měla velmi pozitivní ohlas, takže nevylučujeme, že v ní budeme pokračovat,“ dodává Zuzana Holá.
Na vrcholu žebříčku je mléko
V rámci TOP 30 nejvýznamnějších potravinářských produktových skupin mají podle šetření společnosti Nielsen privátní značky největší zastoupení v mléce, kde až 43 % z celkových tržeb této kategorie putuje na produkty privátních značek. Pouze o něco nižšího podílu dosahují privátní značky v kuchyňských olejích (42 %) a třetí příčku obsazují smetany s podílem 36 %. Vlastní značky řetězců jsou oblíbenou alternativou pro spotřebitele jak ve slaných snacích, sýrech, paté a pomazánkách, tak i v konzervované zelenině, kde více než 30 % celkových tržeb směřuje právě na produkty privátních značek. Zajímavé je, že podíl privátních značek většiny kategorií převyšuje v lednu jejich celoroční důležitost a nejvíce patrné je to právě u mléka, kdy v lednu tvoří privátní značky až 55 % z tržeb mléka (oproti celoročnímu průměru 43 %). Čím mléko tak láká?
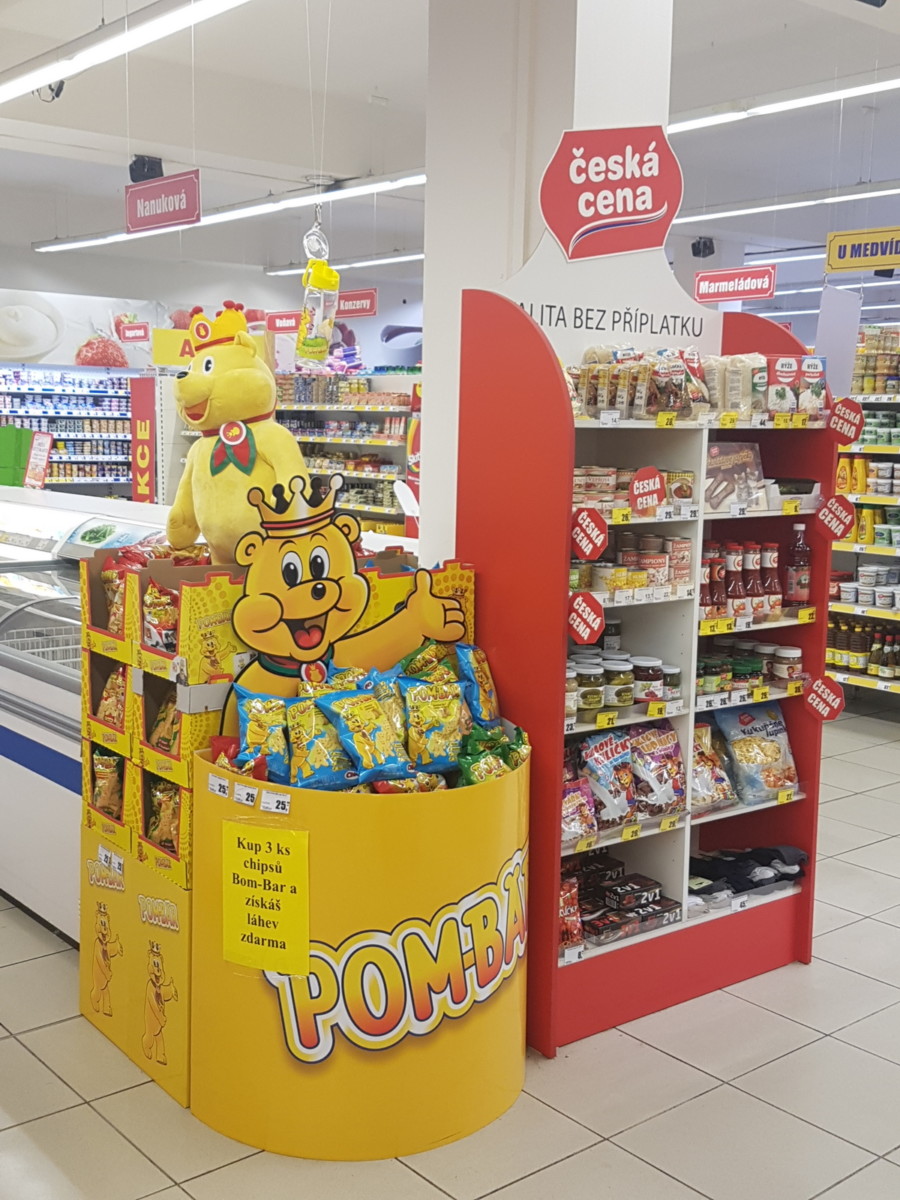 Podle Jana Teplého je UHT mléko v privátní značce proto, že je to jeden z mála trvanlivých mléčných výrobků nepodléhajících rychlé zkáze. „Na tak malém a tak rozštěpeném trhu, jako je Česká republika, může privátní značka víceméně fungovat v podstatě jen u UHT mléka, protože nejsou tak časté odpisy, tak nízké výrobní šarže. UHT mléko je jeden z hlavních a klíčových taháků slevových akcí, čili prostředek k rychlému získání většího podílu na trhu tím, že motivujete zákazníky, aby přišli nakoupit k vám, protože máte levnější mléko. Podobně fungují třeba banány,“ vysvětluje. V UHT mléku se pravděpodobně do budoucna nic nezmění, přidanou hodnotu mu lze těžko naordinovat, jinak je tomu ale u mléka syrového. To se z někdejší téměř přebytkové suroviny stává artiklem nedostatkovým, zejména kvůli klimatickým změnám a růstu globální populace. A podle Jana Teplého v budoucnu nedostatkový artikl do privátní značky asi výrobci nebudou chtít dávat. Privátní značky jsou ovšem pro Madetu důležité, protože jsou důležité pro jejich obchodní partnery, celkově ale nečiní více než 10 % objemu výroby. „S odstupem ale musím říct, že až na některé výjimky jsou privátní značky nesmyslné zejména v podmínkách českého trhu a v případě zboží s krátkou zárukou,“ je přesvědčen Jan Teplý. Proto to podle něj funguje u UHT mléka, ale proto to nefunguje třeba u smetanových krémů.
Za kvalitou značky si musíte stát
Tomáš Čupr, zakladatel on-line supermarketu Rohlík.cz má v privátních značkách jasno: „Pro nás jsou privátní značky v kategorii top premium. Je to pro nás etalon kvality, my jdeme s kůží na trh, a pokud říkáme, že něco je pod značkou Rohlík.cz, tak to něco stojí fakt za to.“ Upozorňuje na to, že pokud se stane nějaký problém privátní značce řetězce, jež nenese jeho jméno, vlastně se toho tolik nestane. Produkt může na chvíli zmizet z regálu, pak ho nahradí jiný. „Pokud ale dáme na privátku značku Rohlík.cz, znamená to, že si za ní stojíme a do spolupráce jdeme jen s těmi nejlepšími dodavateli,“ vysvětluje. Chlazená hotová jídla nabízí Rohlík.cz pod privátní značkou už od roku 2017. Postupně k nim přibyl další sortiment – jogurt, šunky, vejce či suché plody. Podle Tomáše Čupra je nejdůležitější si vybrat správného dodavatele, který je rovněž špičkou na trhu. Jogurty pod brandem Rohlík.cz tak například vyrábí společnost Hollandia Karlovy Vary. Privátním značkám v TOP kvalitě Tomáš Čupr věří a do budoucna je chce výrazněji rozšiřovat.
Český trh, malý trh
„Celá Česká republika odpovídá počtem obyvatel rozloze jednoho, maximálně tří velkých měst v evropských zemích. A je tu řádově deset zásadních obchodních kanálů,“ srovnává Jan Teplý. Zatímco v Německu je hlavních obchodních kanálů také relativně mnoho, jedná se o trh s osmdesáti miliony zákazníků. „Každý z těchto kanálů tak má teoreticky více zákazníků, než je obyvatel celé České republiky,“ upozorňuje. Podle něj se pak privátní značka chová, zejména v sortimentu čerstvého zboží, jako malý výrobek s ohromnými výkyvy v poptávce, ohromnými vícenáklady za čištění linek a vysokými odpisy, protože na tak malém trhu se těžko odhaduje poptávka. „Logicky, logisticky, ekologicky i sociálně mají privátní značky v České republice velmi nevýhodnou pozici,“ míní Jan Teplý a dodává, že k tomu, aby privátní značky prodávaly, je třeba, aby byly o 10 až 15 % levnější než srovnatelný značkový výrobek. V podmínkách českého trhu jde o miliardy, které by podle něj mohly být využity ke zkvalitnění prostředí a servisu v prodejnách nebo třeba k vyšším mzdám obsluhy.
Názory odborníků:
„Privátní značky rostly loni rychleji než tradiční.“
 Tržby za privátní značky na českém maloobchodním trhu s potravinami a smíšeným zbožím a v drogeriích v roce 2018 přesáhly 42 miliard korun, což znamená meziroční růst o tři procenta. Privátní značky tvoří téměř pětinu z celkového obratu potravinářského a drogistického košíku a tento podíl je ve víceletém horizontu relativně stabilní. Ale v minulém roce došlo ke změně trendu – tržby za privátní značky rostly rychleji než tržby celé skupiny značkových výrobků, a tak po delší době stagnace jejich podíl mírně narostl.
Karel Týra, generální ředitel, Nielsen CZ & SK
„V nákupních košících je stále více vlastních značek.“
 V rámci potravin a drogerie kupující prokazují zvýšený zájem o nakupování vlastních značek obchodních řetězců. V roce 2018 už skoro 23 procent všech výdajů v tomto segmentu směřovalo právě na jejich nákupy. Tento fakt je podpořen i samotnou snahou řetězců, kdy z roku na rok můžeme najít vyšší počet privátních značek, které skončí v nákupních košících kupujících.
Ladislav Csengeri, ředitel GfK Spotřebitelského panelu pro ČR a SR
Data:
Podíl privátních značek na výdajích roste
Rok % podíl výdajů českých domácností na privátní značky
2014 20,4 %
2015 20,2 %
2016 20,8 %
2017 21,3 %
2018 22,5 %
Zdroj: GfK Spotřebitelský panel, FMCG bez čerstvých potravin
Jak často spotřebitelé nakupují potraviny privátních značek?
Alespoň jednou týdně 53 %
Alespoň jednou za měsíc 37 %
Méně často 10 %
Zdroj: Nielsen spotřebitelský průzkum – CZ privátní značky 2018
Jitka Hemolová, jitka.hemolova@atoz.cz
Článek vyšel i v časopisu Zboží&Prodej 3/2019.