
Období, kdy při nákupech dominovaly bankovky, je za námi. Zatímco před několika lety šlo o převažující způsob placení, díky novým technologiím a změnám životního stylu se do popředí derou bezhotovostní platby. Jejich rostoucí popularita je nepopiratelná, bez bankovek a mincí se platí na stále více místech. A jejich počet se bude nadále zvyšovat.
Zatímco dříve bylo možné se s bezhotovostními platebními transakcemi setkat zejména v e-commerce, kde společně s dobírkou šlo prakticky o jediný způsob platby za zboží či služby, jejich vzrůstající popularita již před nějakou dobou překonala i hranice kamenných obchodů. Může za to především raketový nárůst počtu vydaných platebních karet (aktuálně jich je 11,8 milionu), kdy jimi byla v roce 2018 překonána hranice jedné miliardy transakcí u obchodníků za téměř 700 miliard korun.
Nepopíratelný velký vliv mají také další technologie – ať už jde o různé platební brány jako Twisto, GoPay, PayPal apod., další metody propojené s účty a platebními kartami či stále populárnější možnost platit mobilním telefonem. Už na sklonku roku 2017 společnost Google spustila v ČR službu Google Pay a před několika týdny se dočkali také fanoušci značky Apple. „Zájem o tuto metodu platby je obrovský a ukazuje to tak na nový fenomén. Terminály KB SmartPay jsou na tyto bezkontaktní metody připraveny,“ dodává Jozef Ryšavý, marketingový manažer společnosti KB SmartPay. Svět se tak posouvá směrem k bezhotovostní budoucnosti.
O slovo se hlásí odložené platby a bitcoiny
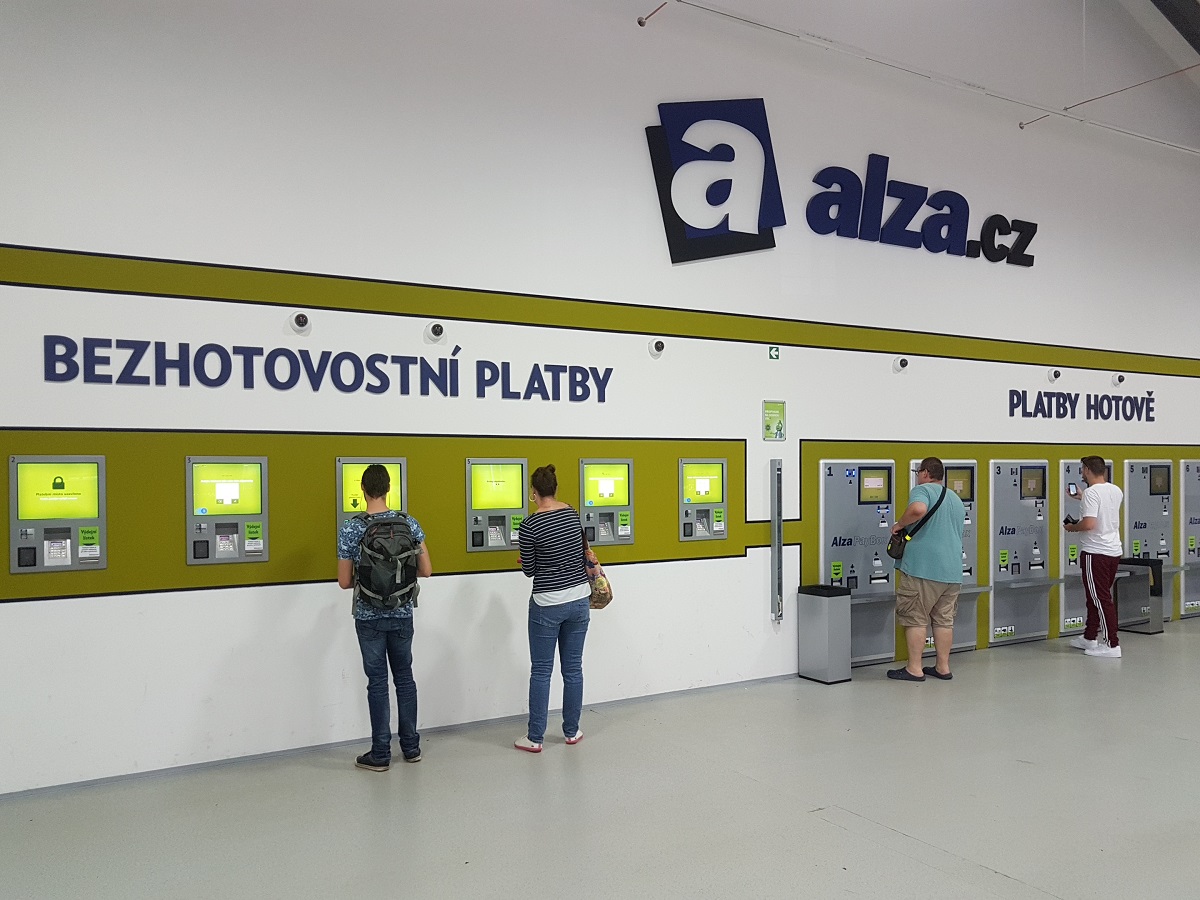
V Česku je v případě on-line plateb v kamenných prodejnách na prvním místě platba kartou. Statistiky Alza.cz to potvrzují, a navíc tento druh platby je zákazníky preferován jak u AlzaBoxů či CardBoxů v pobočkách u obchodníka, tak na internetu. V celkovém objemu činí platba kartou u tohoto obchodníka více než polovinu všech plateb za rok 2018. „Pokud jste dostatečně velcí nebo využijete integrátora, pak je dobré přidat i nejpoužívanější platební bankovní tlačítka. To má smysl jen u největších retailových bank. PayPal je důležitý zejména v zahraničí, v ČR takto platí málo lidí,“ specifikuje Jiří Ponrt, finanční ředitel Alza.cz.
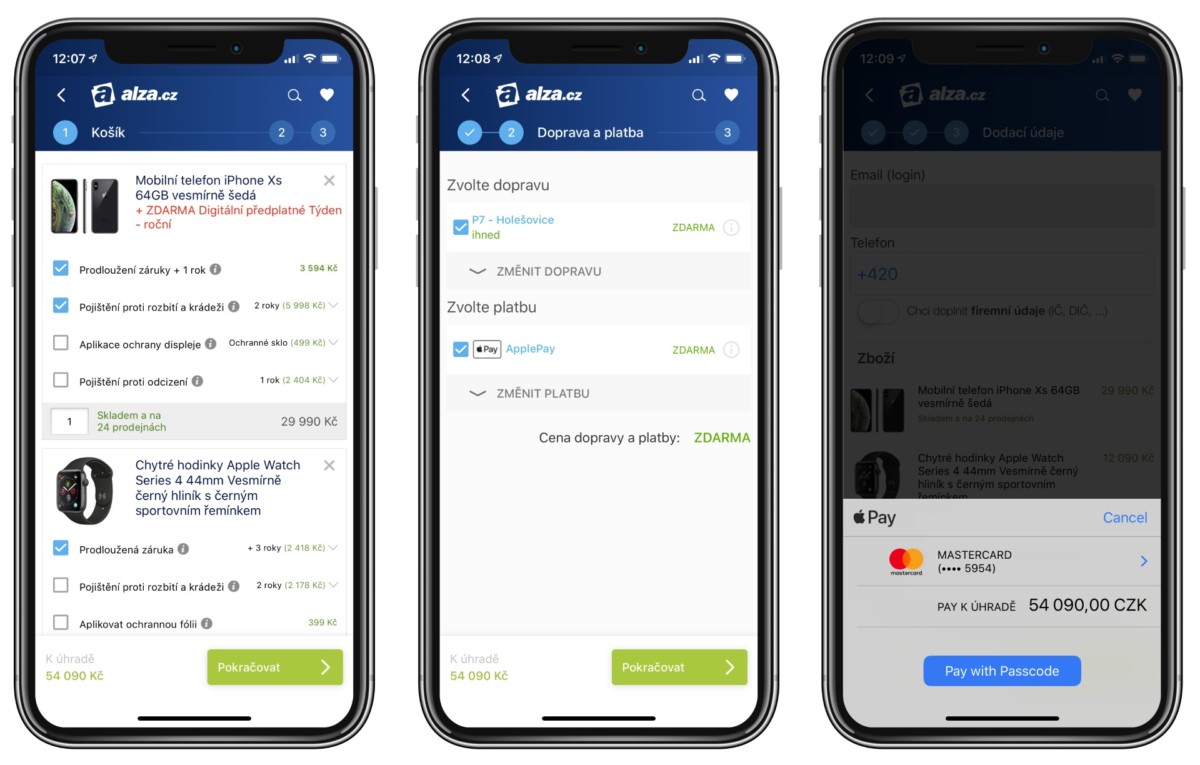 „Nezanedbatelný dopad na objem prodejů mají i nové platební metody, jako jsou odložené platby. Zákazník nakoupí a platí až za 14 dní, ale obchodník dostává zaplaceno do dvou dnů po odeslání zboží a finance od zákazníka vůbec neřeší,“ informuje Adam Bílek, marketingový specialista služby Mall Pay. Výhodou je možnost okamžitého nákupu, ačkoliv zákazník nemá aktuálně danou hotovost k dispozici, ale ví, že ji v daném horizontu bude mít, přičemž nejde o žádnou formu půjčky nebo úvěru. „Souhlasím, dobírky budou klesat a porostou právě odložené platby a nákupy formou pronájmů. Lidé budou čím dál méně řešit, jakou banku mají, protože přes různé platformy dostanou širokou nabídku finančních služeb. V květnu 2017 jsme také zavedli možnost zaplatit za zboží bitcoiny, v této technologii vidíme velký potenciál. Průměrná výše částky u objednávky při platbě bitcoiny se u Alzy pohybuje kolem 7000 korun, což je více než u jiných druhů plateb,“ dodává Jiří Ponrt. Pokud chce obchodník s možnostmi plateb poradit, je podle Mastercard nejvhodnější se spojit s oddělením akceptace a podle typu podnikání a dalších obchodních záměrů najít vhodnou kombinaci různých platebních metod (kartou POS, kartou v remote, kartou na e-commerce). „Doporučuji využít platební bránu sjednocující více platebních metod a využít ty, co nabízejí kartu a běžné rychlé platby bankou,“ dodává Petr Gürth, ředitel společnosti Snapbacks.cz.
Výdaje na zavedení se liší
Zavést on-line platby má smysl tehdy, pokud chce obchodník zavádět inovace, nabízet objednávání zboží nebo služeb na dálku, přilákat více zákazníků či navýšit tržby. „Náklady na provoz těchto metod jsou velmi podobné platbám u terminálů. Pokud obchodník již akceptace karet na platebních terminálech má, může jednoduše požádat o rozšíření o e-commerce platby a Masterpass platby,“ uvádí Richard Walitza, viceprezident pro mobilní platby a inovace společnosti Mastercard ČR, SR a Rakousko. Podle Jakuba Michalovského, e-commerce consultant team leadera společnosti Acomware, velkou roli při zavádění hraje časová náročnost spojená s převody peněz mezi bankami. Jiří Ponrt ještě upozorňuje na to, že v případě investic hodně závisí na tom, zda je cílem budovat připojení sítě na míru (dává smysl jen u velkých hráčů) nebo využít řešení, které je mnohdy nabízeno jako integrace do podnikového informačního systému. „On-line platby v té základní podobě přinášejí větší zákaznickou spokojenost, proto je lze považovat za základní standard, pokud nechce obchodník přicházet o zákazníky,“ informuje Adam Bílek. V kamenných prodejnách se jedná řádově o jednotky tisíc korun při zavedení platebního terminálu. V e-shopech záleží na technickém řešení, ale rovněž jde o jednotky až nižší desítky tisíc korun u velkých e-shopů. „Při provozu je pak třeba počítat s poplatky za transakci, které se odvíjejí od očekávaného obratu na e-shopu či v kamenné prodejně. Placení je však klíčem ke konverzi, tudíž je náklad pro přijímání on-line plateb nutné brát jako investici,“ specifikuje Václav Urbánek, head of sales společnosti Twisto.
 Roli hraje také technické řešení on-line plateb. „Asi nejlepší cestou pro začínající e-shopaře je pořídit si řešení platební brány. Počáteční náklady nejčastěji souvisejí s technickou integrací brány do e-shopového řešení. Dále záleží na tom, jaké má brána vstupní poplatky. Například u GoPay žádný takový poplatek za spuštění platební brány není. Co se týká samotného provozu platební brány, nejčastěji jsou zpoplatněny transakce, které přes bránu projdou, a s nimi související provozní operace,“ poukazuje Jan Vodička, CMO společnosti GoPay. V GoPay začíná poplatek za transakci na 2 % z objemu transakce plus 3 Kč. To je startovací cena. S růstem objemu procesovaných plateb tato cena klesá a je běžné, že e-shopy s vysokými objemy plateb se pohybují kolem 1 % plus 3 Kč za každou transakci. „Nasazení brány v e-shopu stojí jednorázový instalační poplatek. Potom se platí cena za jednotlivé transakce a každému obchodníkovi je připravena na míru podle jeho potřeb. Navíc je fixní, takže ji lze snadno zahrnout do kalkulace koncové prodejní ceny pro zákazníky,“ shrnuje Josef Ryšavý.
Záleží i na cílové skupině, ceně zboží a nákupních zvyklostech
Hodně záleží i na cílové skupině zákazníků, ceně zboží a nákupních zvyklostech. „Zboží nad 30 000 korun je často placeno bankovním převodem. Naopak u méně známých prodejců vede dobírka či platba po převzetí nebo rozbalení. Například internetový nákup potravin či jídla, kde je vysoká frekvence nákupů, chce mít zákazník co nejrychleji a nejjednodušeji zaplaceno, ideálně na jeden klik z mobilního zařízení či z mobilní aplikace daného obchodníka,“ konstatuje Václav Urbánek. Klíčové je také to, v jaké fázi rozvoje se daný e-shop nachází a jaká skupina obyvatel tvoří jeho cílové zákazníky. „Pokud prodejce s e-shopem teprve začíná a značka ještě není nijak rozšířená, je možné si vystačit s dobírkou a klasickým bankovním převodem. Byznys mu moc neposune ani to, pokud umožní zákazníkům platit bitcoiny, a ti přitom preferují platit až při doručení zboží. Jakmile toto obchodník změní, kromě vyššího uživatelského komfortu, zejména u mladší generace, se navíc posune i provozně. Zboží je možné expedovat dříve, protože platební brána prakticky on-line informuje o přijatých platbách a na rozdíl od klasického převodu nebo dobírky není nutné několik dní čekat, než peníze dorazí na účet,“ uzavírá Jan Vodička.
Pavel Gregor, pavel.gregor@atoz.cz
Článek na téma on-line platební metody najdete v časopisu Zboží&Prodej 3/2019.