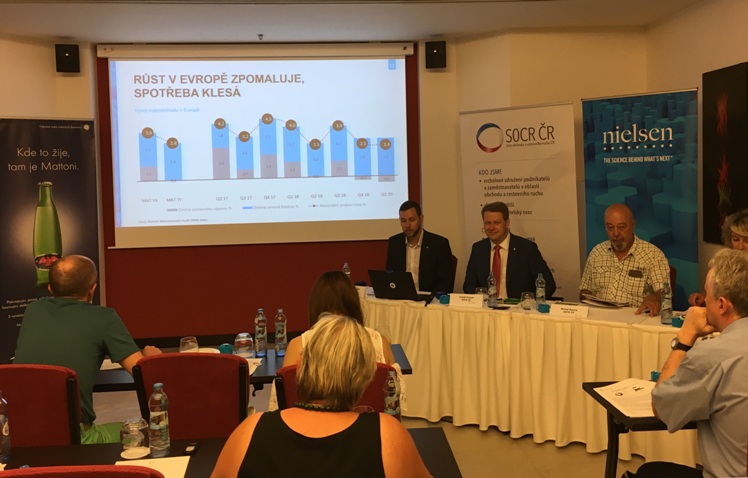
Čím začít? Evropská ekonomika začíná vykazovat jisté známky přehřátí a firmy v řadě případů nejsou schopny uspokojit poptávku. Přetrvává problém nedostatku pracovních sil, růst mezd převyšuje produktivitu práce. Zatímco ve střední a východní části Evropy, tedy včetně České republiky, tržby stále ještě rostou nad evropským průměrem, na západě lze už v některých zemích dokonce zaznamenat jejich pokles. O tomto a dalších zajímavých souvislostech hovořili na pracovní snídani s novináři prezident Svazu obchodu a cestovního ruchu ČR Tomáš Prouza a commercial manager společnosti Nielsen Břetislav Chovítek.
Tempo růstu tržeb v ČR ovlivnil hlavně nárůst cenové hladiny o 3,3 % a mírný růst spotřeby o 0,2 %. Při pohledu na potraviny a drogistické zboží ale pozorujeme změnu trendu. Ceny potravin výrazně rostly v roce 2017, v roce 2018 ale jejich růst zpomalil. V letošním prvním kvartálu se tempo růstu cenové hladiny ustálilo na úrovni 3,2 %. Naopak u drogistického zboží jsme zaznamenali zvýšení dynamiky růstu cen i v roce 2018, a ve druhé polovině loňského roku dokonce překonalo svým tempem potraviny. Čeští spotřebitelé citlivě vnímají zvyšování cen, což se promítlo i v jejich hlavních obavách – růst cen se dostal na druhou příčku žebříčku největších obav hned za obavy o jejich zdraví.
Nejrychleji rostou supermarkety a diskonty
Ve světle všech těchto skutečností se jeví jako velmi pozitivní zjištění týkající se obchodních řetězců. „Český velko- a maloobchod patří mezi nejstabilnější tuzemské obory. Investice do rozvoje sítě obchodních řetězců ročně přesahují 10 miliard korun. To vše se děje bez jakékoli státní podpory, subvencí, dotací či daňových prázdnin, navíc s vysokou investiční aktivitou. Velko- a maloobchod si dlouhodobě udržují stabilní růst produktivity práce s výrazným růstem mezd, které za poslední tři roky stouply v průměru o více než 40 procent,“ uvádí Tomáš Prouza.
Z hlediska tržeb patří prvenství hypermarketům, jejich tržní podíl dosahuje 36 %. Nejrychleji však rostou menší supermarkety a diskontní prodejny. Způsobuje to na jedné straně růst velikosti nákupního koše v menších prodejnách, ale také nárůst počtu zákazníků. „Můžeme říct, že čeští spotřebitelé častěji vyhledávají komfortnější a rychlejší nakupování na menší prodejní ploše s uspokojující šíří sortimentu. Tyto potřeby dokáží uspokojit právě diskonty a supermarkety,“ vysvětluje Břetislav Chovítek a dodává: „Rostoucí popularitě se těší i drogerie. Rok co rok roste jejich počet i celkový obrat, což svědčí o rostoucí oblibě nakupování drogistického zboží ve specializovaných prodejnách. Na opačné straně jsou obchody s nejmenší prodejní plochou, tradiční smíšenky, které v dlouhodobém horizontu výrazně ztrácejí – ve srovnání s obdobím před deseti lety se jejich počet snížil o 14 procent a nadále klesá.“
Rozhodování o nákupu ovlivňují čerstvé potraviny
Pro zákazníky jsou při nákupu důležité atributy související s pohodlím, jako je rychlé odbavení u pokladen nebo rychlost a jednoduchost vyhledání produktů. To jsou zásadní bonusy, které ovlivňují image maloobchodních řetězců. Klíčovou roli při výběru místa nákupu sehrává i sortiment. Jednoznačnými favority ovlivňujícími rozhodování o nákupu jsou čerstvé potraviny: ovoce a zelenina, pečivo, mléčné produkty a maso. Tržby za čerstvé potraviny spolu s nápojovými kategoriemi (alkoholickými i nealkoholickými) zároveň rostou nejrychleji.
„Obchodní řetězce v ČR bez ohledu na formát prodejny aktivně reagují na změny v preferencích zákazníků. Na prodejní ploše se v posledním období objevuje stále širší škála nových technologií, změna obchodních formátů nebo omnichannel komunikace mají za cíl vytvořit pro zákazníky větší pohodlí a usnadnit a zpřehlednit jim výběr zboží. Biopotraviny se staly součástí standardní nabídky privátních značek. Skvělé výsledky mají projekty, kdy právo jednat s lokálními dodavateli získávají jednotlivé prodejny. Na pulty se tak má možnost dostat zboží i z minifirem působících v jednom regionu,“ připomíná Tomáš Prouza. Stále častěji se v nákupních koších českých spotřebitelů objevují také tzv. zdravé potraviny. Souvisí to jednak s rostoucí popularitou zdravého životního stylu a vyššími příjmy, ale i s rostoucí nabídkou prodejců.
Konzervativismus je příležitostí pro české potraviny
„Český maloobchodní trh je známý silnou závislostí na promocích. Navzdory neustálým diskusím o tom, zda zastavit promoční spirálu, podíl prodejů v akcích neklesá a v roce 2018 opět mírně narostl. Český nakupující očekává, že kamkoliv přijde, určitě najde nějakou slevu, a tak není překvapivé, že pravidelně navštěvuje tři až čtyři různé obchodní řetězce. Na druhou stranu má relativně silný vztah ke svým oblíbeným značkám a ve srovnání s evropským i celosvětovým průměrem je spíše konzervativní,“ konstatuje Břetislav Chovítek.
Právě relativní konzervativismus tuzemského spotřebitele se dá považovat za příležitost pro větší zastoupení českých potravin na pultech obchodů. Překážkou je však nízká míra soběstačnosti České republiky v zásobování potravinami. Fakt, že ani v tak tradiční komoditě, jakou je vepřové maso, nejsme schopni pokrýt trh z domácích zásob, je varováním.
„Jednotliví obchodníci se přitom snaží reflektovat preference svých zákazníků a aktivně podporují fungování a rozvoj producentů lokálních potravin anebo potravin z lokálních zdrojů. I proto Svaz obchodu a cestovního ruchu ČR aktivně spolupracuje s jednotlivými oborovými svazy při přípravě společných kampaní k podpoře odbytu jejich výrobků na pultech obchodních řetězců. Z našich statistik vyplývá, že obrat s českými dodavateli potravin dosahuje v rámci jednotlivých řetězců až 77 procent. Export lokálních českých produktů přes jednotlivé řetězce činí přes 17,5 miliardy korun ročně,“ shrnuje Tomáš Prouza.
Data:
Hypermarkety dominují, ale ztrácejí na úkor menších formátů
Významnost prodejních kanálů a jejich dynamika
Podíl na celkových tržbách
Hypermarkety 36 %
Supermarkety 18 %
Diskonty 24 %
Tradiční trh 15 %
Drogerie 7 %
Celkový trh FMCG 3,6 %
Hypermarkety -0,6 %
Supermarkety 6,0 %
Diskonty 9,3 %
Tradiční trh 0,6 %
Drogerie 8,6 %
Zdroj: Nielsen Maloobchodní audit; MAT Q1-2019 (4/19 – 3/19); % změna oproti MAT Q1-2018
Svaz obchodu a cestovního ruchu ČR, copjakova@socr.cz
Článek vyšel i v časopisu Zboží&Prodej 6-7/2019.