Začíná to znít jako klišé, ale česká obchodní scéna se i v roce 2019 opět zásadně proměnila a podstatné změny můžeme čekat i v nejbližších letech. Následující text je pokusem o shrnutí hlavních vývojových tendencí – tedy bez nároku na úplnost, ale se snahou vystihnout převažující trendy a aspoň naznačit jejich příčiny.
Na trhu již několik let zůstává osm největších širokosortimentních řetězců, které se dělí o zhruba 72 % trhu s rychloobrátkovým zbožím; zbytek obsluhují sortimentní specialisté (drogerie, pekařství, řeznictví a další), tradiční obchod (včetně systému Coop) a další kanály (prodejny na čerpacích stanicích a podobně). I mezi největšími řetězci jsou podstatné rozdíly v tržbách a tržním podílu (největší z nich mají asi 14 % trhu, ty menší po pěti až deseti procentech) a také jejich dynamika je různá, viz další části textu. Současně však také platí, že sama struktura tržních podílů (bez ohledu na konkrétní jména) je již několik let podobná a zatím nedošlo k zásadnímu přerozdělení.
Trh je stále málo koncentrovaný
Herfindahl-Hirschmanův index tržní koncentrace měl v roce 2015 hodnotu 687 a v roce 2019 ho odhadujeme na 745. Jednak to ukazuje málo koncentrovaný trh (středně koncentrovaný trh je definovaný hodnotami nad 1500), jednak je posun za několik let jen nepatrný.
Širokosortimentní obchod je tedy stále silně konkurenční trh, přitom však hned několik řetězců pokračuje v otevírání nových prodejen a velká většina silných hráčů prodejny remodeluje na vyšší standard. Tato situace je v kontextu pokračujícího růstu ekonomiky a kupní síly hlavní příčinou významných změn ve struktuře obchodu a nákupního chování.
 Nastal čas pro méně tradiční expanzní příležitosti
Nasycený trh samozřejmě nahrává expanzi menších formátů – diskontních prodejen a supermarketů. Na jedné straně je relativně víc volných lokalit právě pro menší formáty a jejich hustá síť má logiku i pro nakupující. Na druhé straně se i zde možnosti vyčerpávají a obchodníci využívají méně tradiční expanzní příležitosti: otevírání prodejen na čerpacích stanicích, budování retail parků mimo větší sídelní centra, vstup do center velkých měst (zde ale často bez vlastního parkoviště, což klade na řízení prodejen a sortimentu nové nároky). Výsledek je vidět v rostoucím tržním podílu u těch řetězců, které nové prodejny otevírají, jako je Penny Market, Billa a samozřejmě nejrychleji rostoucí řetězec trhu, Lidl. Úspěch uvedených konceptů jistě není způsobený výhradně expanzí, ale ta se na něm významně podílí.
Důsledkem husté obchodní sítě totiž není jen změněná dostupnost lokalit. Druhou zásadní změnou je jiné nákupní chování zákazníků. Zejména mladší generace naplno využívají lepší dostupnosti prodejen pro méně tradiční „nákupní mise“. Vidíme větší orientaci na menší a méně plánované nákupní koše: jídlo, které si vezmu jako snídani či svačinu do zaměstnání; nákup pro bezprostřední konzumaci (dnešní večeře / zítřejší snídaně); nákupy pro občerstvení po cestě atd. Celkově tak klesá plánovanost nákupů a rostoucí význam má dostupnost prodejny kdekoli a kdykoli. Ve prospěch menších formátů hovoří i rychlejší nákup (prodejna je nejen blíž, ale má i menší plochu a v užším sortimentu se jde rychle zorientovat).
Při tomto vývoji je zajímavé, že na českém trhu zatím neexistuje dominantní hráč specializovaný na tzv. convenience prodejny. Roli těchto formátů pro nakupující na českém trhu hrají hlavně supermarkety Billa a Albert, které to i svou sortimentní politikou, viz například Fresh Bistro, aktivně podporují.
Menší formáty se posouvají na novou úroveň
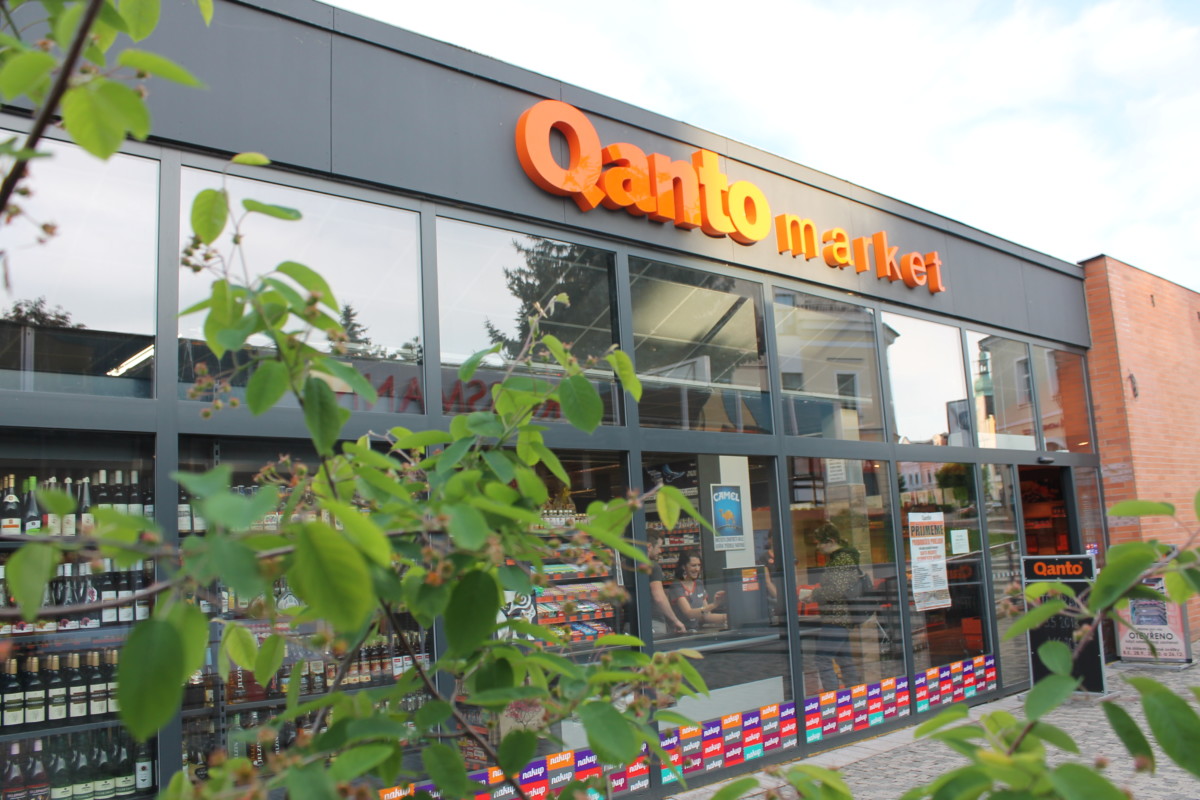
Obchodní systémy menších prodejen mimo velké nadnárodní hráče se stále označují názvem tradiční trh. Vlna výstavby a modernizace supermarketů a diskontů vytváří tlak nejen na hypermarkety, ale i na kapitálově české obchodníky. Ti postupně investují nejen do svých prodejen, ale oživují marketingovou komunikaci pro podporu své značky. Příkladů je mnoho, namátkou můžeme jmenovat vývoj moderních konceptů v sítích Qanto, Coop, JIP, Pramen CZ, CBA či Top Flop. Přestože se přístup jednotlivých obchodníků k rozvoji prodejen a důraz na jednotlivé kategorie v jednotlivostech liší, posouvají se i menší formáty českých subjektů na novou úroveň a asi je načase hledat jiné označení než tradiční obchod.
Hypermarkety o svou pozici bojují
Z výše uvedeného (a někdy i z neformálních diskusí na trhu) by mohl vzniknout dojem, že hypermarkety jako formát patří minulosti. Neuškodí tedy připomenout, že hypermarkety jsou stále jednoznačně nejsilnější formát na českém trhu. Ke konci roku 2019 je jako své hlavní nákupní místo potravin preferovalo 44 % českých nakupujících (diskonty 29 % a supermarkety 15 %) a ani z hlediska dlouhodobého vývoje se nedá mluvit o dramatické ztrátě pozice. Faktem ovšem je, že pryč jsou časy, kdy hypermarkety byly prakticky bez konkurence; dnes o svou pozici musí bojovat.
Jednou z cest, jak hypermarkety zvyšují svou konkurenceschopnost, je remodelace prodejní plochy. V typickém případě to znamená zmenšení prodejny, větší důraz na čerstvé kategorie, větší přehlednost prodejní plochy (často nižší regály a světlejší uličky). To je jednoznačně v souladu s rostoucími nároky nakupujících, ovšem posiluje se tak koncepce „kompaktního hypermarketu“, který se o to více konkurenčně potýká s velkými supermarkety či diskonty. Také nákupní chování na prodejní ploše je v těchto nových konceptech bližší supermarketu než původním velkoplošným hypermarketům. Tyto kompaktní formáty proto budou i z hlediska marketingu a category managementu nadále precizovat svoji roli. Už dávno platí, že i v hypermarketech je velká většina nákupních košů spíše středních a menších. Je tedy třeba jasně formulovat odpověď na klíčovou otázku: proč má jít zákazník za menším košem právě do kompaktního hypermarketu a ne do diskontu či supermarketu? Odpovědí samozřejmě existuje více a budoucí úspěch remodelovaných prodejen bude záležet na tom, jakou cestu v tomto směru zvolí.
Vedlejším výsledkem této změny trhu je, že se částečně uvolňuje prostor pro zbývající velkoplošné hypermarkety (reprezentované například většinou prodejen Globus). Klasická hypermarketová mise „velký týdenní nákup do zásoby“ totiž z trhu nezmizela, jen relativně klesla její váha. Pro velkoplošné hypermarkety, které se budou této příležitosti systematicky věnovat, je to však stále zcela dostatečný tržní potenciál.
Obchodník jako značka
Zákazník je přesycený nejen tržní nabídkou, ale i komerční komunikací. Aby nakupující správně pochopili a rozeznali nabídku jednotlivých obchodníků, je nutné vytvořit funkční strategii pro positioning řetězce jakožto značky a významně do jejího budování investovat finance i úsilí.
Pro tento účel je dobré se podívat, jak se změnily postoje zákazníků vůči řetězcům. Opět tu hraje roli tvrdá konkurence a kvalitativní i kvantitativní růst nabídky. Současně se vyvíjí životní styl, roste informovanost – nakupující je zkrátka stále sofistikovanější a náročnější. Na neposledním místě je rostoucí pohodlnost, neochota investovat do nákupu čas, námahu a mentální energii, což se shrnuje pod korektní výraz „orientace na convenience“.
Celý komplex nároků na prodejny je poměrně složitý a na tomto místě ho nejde probrat do detailu. Je to však základní východisko pro budování retailové značky – klíčové je poznat, co je pro nakupující v prodejnách zásadní.
 Nákupní bariéry jsou často důležitější než motivátory
Východiskem je zjištění, jak si lidé představují ideální prodejnu (viz graf Charakteristika dobré prodejny potravin v časopisu). Žebříček faktorů příliš nepřekvapí: standardně je na prvních místech správný sortiment, čerstvé potraviny, dobré ceny a kvalitní zboží. Za poznámku stojí, že v Česku je čerstvost potravin důležitější než ceny, zatímco na Slovensku je tomu naopak. A z druhé strany, na Slovensku jsou důležitější místní potraviny, tedy slovenské, než v tuzemsku české.
Detailnější obrázek dostaneme, když se podíváme, jaká negativa diferencují řetězce mezi sebou (viz graf TOP 10 slabin prodejen v časopisu). Je to důležité, protože při nadbytku nabídky jsou nákupní bariéry často důležitější než motivátory. Vidíme, jak vysoko se dostávají faktory spojené s nákupním pohodlím: fronty, dostupnost prodejny, orientace v nabídce či nedostatek prostoru v prodejně se náhle dostávají mezi nejdůležitější faktory. Z toho je vidět, jak je správné uspořádání prostoru prodejní plochy a řízení toku zákazníků zásadní pro udržení tržní pozice.
Data:
Žebříček je sestaven podle oficiálních výsledků
Žebříček největších obchodníků se opírá o oficiální výsledky, tj. o zveřejněné účetní závěrky. Ty jsou ovšem zveřejňované s jistým zpožděním, takže publikovaný žebříček ukazuje situaci, v jaké byl trh již před několika měsíci. Také je třeba upozornit, že finanční periody jednotlivých obchodníků se často vzájemně nekryjí a trovněž datum zveřejnění závěrky se liší, navíc jsou u některých obchodníků k dispozici pouze starší údaje. Pořadí uvedené v žebříčku TOP 30 je proto spíš orientační. Tržby jsou uvedené bez DPH a představují součet tržeb za prodej zboží a tržeb za prodej vlastních výrobků a služeb.
Zdeněk Skála, zdenek.skala@gfk.com
Článek na téma český obchod najdete v časopisu Zboží&Prodej 11-12/2019.