Na začátku je třeba přiznat jednu věc: velká většina dostupných dat o tržbách řetězců odkazuje do roku 2019, což při současných tržních turbulencích vyvolává otázku, jak dalece jsou tato data relevantní pro rok 2020. Titulek článku tedy víc odkazuje na jiné zdroje informací, než jsou publikované tržby obchodníků. Pokus o predikci trendů roku 2020 je zpracovaný na základě aktuálních ekonomických dat z veřejných databází a také na základě vlastních výzkumů a modelů společnosti Skála a Šulc, zejména podle projektů Retail Trends 2020+ a Shopper Review 2020.
V současné situaci se asi do každého ekonomického odvětví více či méně promítá epidemie covidu a s ní související restrikce v hospodářské a společenské oblasti. Je tomu tak i v potravinářském maloobchodě: mění se složení nákupního koše (vliv snížené mobility, uzavřených restaurací atd.), snižuje se frekvence nákupu, roste velikost koše atd. Z dostupných dat se ale zdá, že většina těchto změn se týká jen hlavních „krizových vln“, kdy je problém nejpalčivější. Když epidemie částečně oslabí a jsou uvolněny restrikce, má trh tendenci se vracet k dlouhodobým trendům, které zde byly již před rokem 2020.
Covid je impulzem ke vstupu do on-line nákupů potravin
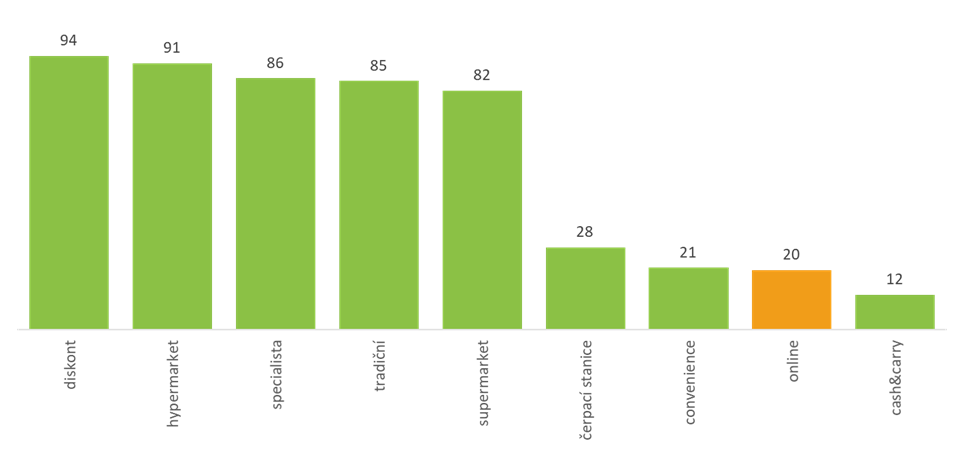
Co však epidemie patrně ovlivní významně a možná i dlouhodobě, je přijetí on-line nákupů potravin. Podíl lidí, kteří již nakoupili u některého ze tří hlavních širokosortimentních prodejců, tj. iTesco, Rohlík.cz a Košík.cz, vzrostl koncem roku 2020 na 20 %. A může jít jen o začátek významnější růstové fáze, kdy „covidová situace“ sehrává roli impulzu ke vstupu do světa nákupů potravin na internetu. Setkává se tu výhodnost tohoto nakupování v okamžicích zdravotních rizik či omezené dostupnosti kamenných prodejen a na druhé straně stále intenzivnější přítomnost nakupujících v on-line prostředí (včetně lidí vyššího věku).
Penetrace formátů (% nakupujících, kteří ve formátu nakupovali v posledních 6 měsících)
Zdroj: Shopper Review 2020, září, Skála a Šulc
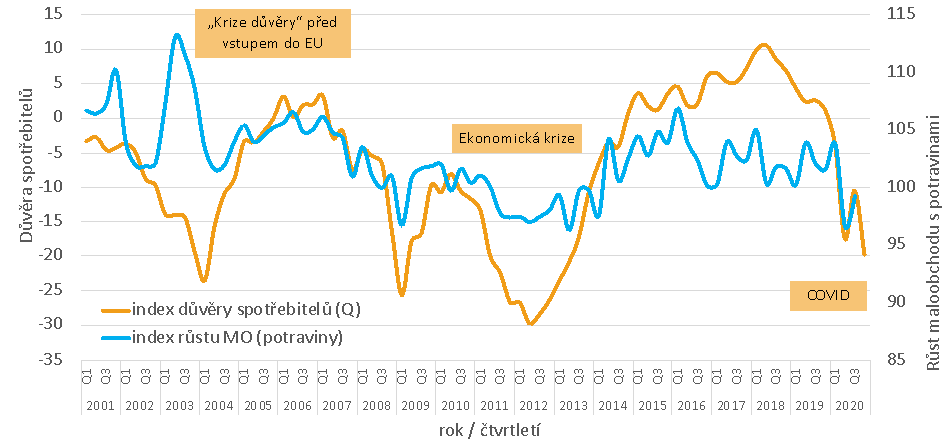
Se zdravotní situací, ale i s celkovou politickou atmosférou, vývojem ekonomiky jako celku, zaměstnaností a podobně, úzce souvisí ekonomická nálada spotřebitelů. Ta zpětně ovlivňuje ochotu nakupovat a ve vývoji maloobchodu potravinami je to vidět. S poklesem spotřebitelské nálady v druhé polovině roku 2020 klesá i tempo růstu maloobchodu s potravinami (ve stálých cenách) a zdá se, že na konci tohoto roku budeme čelit i poklesu objemu prodaných potravin.
Vývoj spotřebitelské nálady a maloobchodních tržeb v potravinách
Zdroj: data ČSÚ, zpracování Skála a Šulc
Třetím důležitým faktorem jsou stále rostoucí ceny. Inflace v potravinách se již od listopadu 2019 meziročně drží nad 3 % a až v říjnu 2020 se dostala těsně pod 3 %. V souvislosti s klesající spotřebitelskou náladou to může vyvolat výrazné pnutí a posun nákupního chování k větším úsporám: k dalšímu růstu nákupu v akcích, k omezování objemu nákupu a spotřeby (tj. vypouštění „zbytných“ kategorií a nákupů), k náhradě kvalitních výrobků těmi levnějšími a k výběru nákupních míst s příznivějšími cenami. Do jaké míry se tyto trendy projeví a jak dlouho přetrvají, bude ovlivněné hlavně ekonomickou situací a spotřebitelskou náladou na počátku roku 2021.
Hypermarkety, supermarkety a diskonty vykazují podobný vývoj
Už bylo zmíněno, že postupně roste váha internetového prodeje potravin. Je to pravděpodobně cesta, kterou se postupně bude ubírat více obchodních řetězců, pro které se stane e-commerce dalším „formátem“. Stojí za povšimnutí, že kromě již etablovaných obchodníků začíná do on-line kanálu vstupovat Skupina Coop. Ta má svým způsobem unikátní pozici na trhu. I při využití jen části z jejích téměř 2,5 tisíce prodejen k dodávce internetových objednávek by měl s převahou nejlepší regionální pokrytí ze všech současných hráčů.
K tomu je třeba dodat, že alespoň v současnosti se nákupní chování na on-line kanálech podobá nákupům ve velkých hypermarketech: velké nákupní koše s řadou kategorií, vysokou útratou, ale nízkou frekvencí. S tímto modelem je třeba při budování on-line kanálu počítat – včetně požadavku nakupujících na široký sortiment a vzhledem k velkému objemu nákupu i s vyšší cenovou citlivostí.
Ostatní velké obchodní formáty, tj. hypermarkety, supermarkety a diskonty, se vyvíjejí vcelku podobně jako v předchozích letech. A dopady výjimečného roku 2020 očekáváme jen v detailech. Jde tedy o postupný pokles tržního podílu hypermarketů na celkovém maloobchodě; stále však hypermarket zůstává obratově největším obchodním formátem na trhu. Nejrychleji rostoucím formátem jsou naopak diskontní prodejny, které jsou druhým nejsilnějším typem kamenných prodejen. Supermarkety v dlouhodobé perspektivě pozvolna rostou; v roce 2020 může jejich růst zbrzdit případná vyšší cenová citlivost nakupujících způsobená letošní výjimečnou situací.
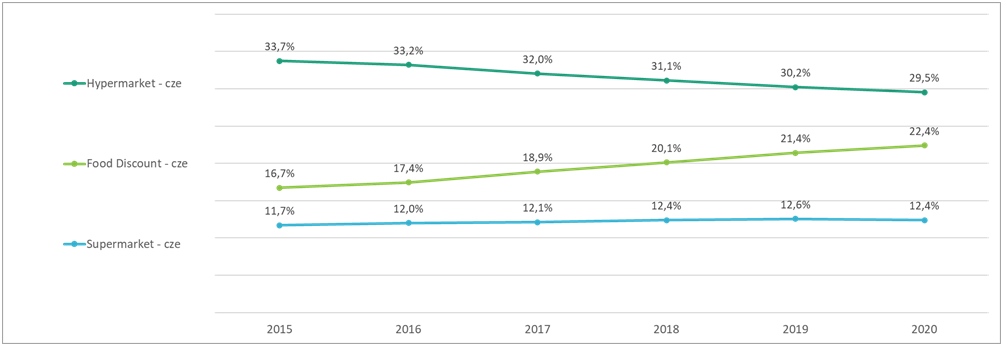
Podíl hlavních obchodních formátů na trhu s potravinami
Pozn.: Zbytek trhu tvoří convenience prodejny, tradiční trh, cash & carry, specialisté na sortimentní kategorie a další alternativní distribuční kanály.
Zdroj: Retail Trends 2020+, Skála a Šulc
Prosazují se menší a velmi malé nákupní koše
Situaci trhu a obchodníků výrazně ovlivňují změny v nákupním chování zákazníků. Tyto trendy pochopitelně nevisí ve vzduchoprázdnu. Působí na ně právě zmíněná ekonomická situace, rozvoj obchodní sítě ze strany řetězců (lepší dostupnost prodejen a jejich přestavby na vyšší obslužný standard) i technologické novinky.
Z hlediska nákupního chování je jistým českým specifikem vysoká obliba akčních letáků a vůbec nákupů v akci. Ani současné tržní výkyvy na tomto nic nezměnily, ba naopak. Akčně se stále víc chovají i největší skupiny nakupujících (ekonomicky aktivní lidé v mladším a středním věku, rodiny s dětmi). Když se na nákupní chování podíváme očima typologie zákazníků, je třeba říct, že tzv. lovec akcí je s 25 % na českém trhu nejčastějším nákupním segmentem. Dobrou zprávou pro budoucí směřování obchodu i značek však je, že se díky modernizaci českého obchodu vyprofiloval i další, velmi progresivní segment, který je v rozhodování nejvíc ovlivněn kvalitou potravin, silnými inovacemi a trendy i „zajímavostí“ sortimentu, respektive odlišením řetězců v sortimentní skladbě. Tento progresivní segment je druhý největší na trhu s 22 %.
Postupnou dlouhodobou změnu můžeme vidět v typu nákupních košů, v nákupních misích. Přes výkyvy dané aktuální covidovou krizí se stále více prosazují menší a velmi malé nákupní koše. Nákupy pro okamžitou spotřebu (doma, cestou, v zaměstnání) jsou stále důležitější a současně velmi typické pro mladší generace. Tím poněkud ustupuje do pozadí váha největších nákupů „domů do zásoby“, které se dělají jednou za týden, za dva týdny či ještě méně často. Nový život „velkému nákupu“ však přinášejí on-line hráči – tento typ nákupního chování je v současnosti typický právě pro on-line a pak pro největší hypermarkety.
Data:
Žebříček je sestaven podle oficiálních výsledků
Přehled TOP 30 českého obchodu je zpracovaný na základě aktuálně dostupných zveřejněných účetních závěrek a výročních zpráv. I proto se mezi obchodníky liší časová období (finanční roky), pro která jsou data k dispozici. Pořadí firem podle obratu je tedy pouze přibližné, protože jejich výkony nejsou porovnané ke stejnému kalendářnímu datu. Za tržby považujeme pro účel TOP 30 součet tržeb za zboží a tržeb za vlastní výrobky a služby. Počty prodejen vycházejí z dostupných informací ke konci října 2020. Proti loňskému žebříčku došlo k několika změnám. V rychlém růstu pokračuje společnost Lidl Česká republika, která se stala největším obchodníkem na tomto trhu. Ze společností v první desítce zaznamenala výrazný nárůst i společnost Albert Česká republika a tržby výrazně vzrostly i společnostem Penny Market a Billa ČR. Z velkoobchodních firem je třeba upozornit na posilování společnosti Geco. Mimo jakékoli srovnání je růst tržeb on-line supermarketu Rohlik.cz, respektive společnosti Velká pecka. Ke konci dubna 2020 dosáhl meziročního růstu ročních tržeb z 2,5 na 4,2 mld. Kč a umístil se tak těsně za polovinou žebříčku. Meziročního růstu tržeb o 8 % a více však dosáhly i některé menší společnosti: Jednota, s. d., České Budějovice, Norma, CBA Nuget či Tesco Franchise Stores ČR (Žabka).
Zdeněk Skála, jednatel, Skála a Šulc
Článek na téma český obchod najdete v časopisu Zboží&Prodej 11-12/2020.