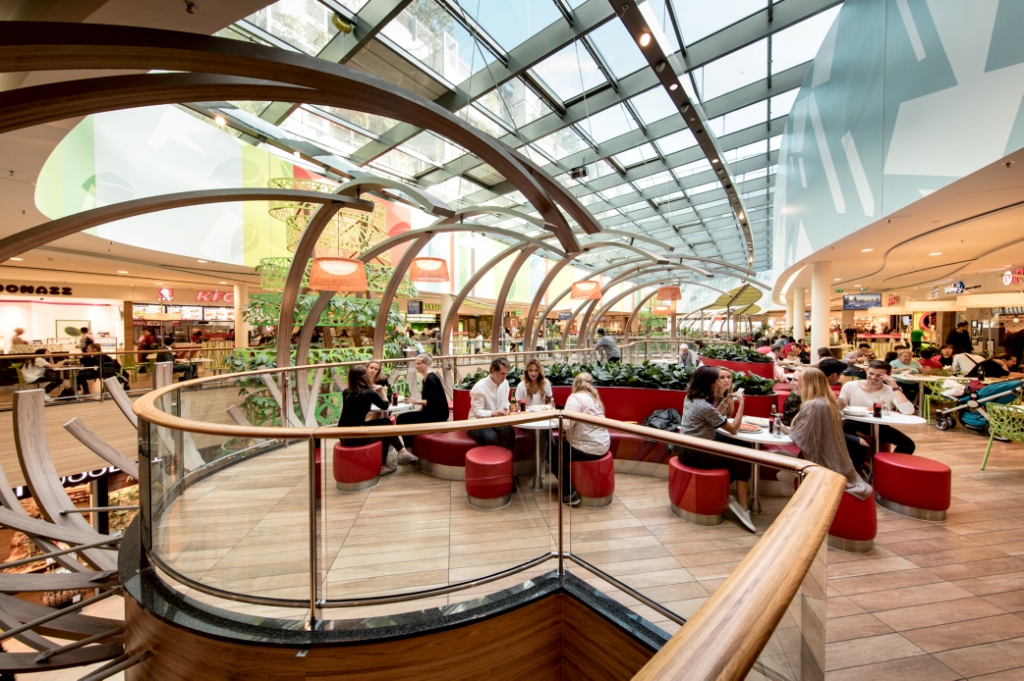
Remodeling takzvaných food courtů se podle průzkumu mezinárodní poradenské společnosti BNP Paribas Real Estate ČR připravuje nebo již probíhá v deseti českých obchodních centrech. Jsou mezi nimi Olympia Teplice, Obchodní centrum Letňany, Metropole Zličín, Arkády Pankrác nebo brněnské Královo Pole.
Z dostupných údajů vyplývá, že aktuálně se podíl food & beverage v tuzemských centrech pohybuje do 10 %. Jsou však i centra s více než 15% zastoupením restaurací, kaváren a dalších formátů občerstvení. Ze statistiky se vymyká obchodní centrum Quadrio, kde podíl stravování dosahuje až 40 %. Díky otevření restaurace Vapiano si významně polepšil také pražský Myslbek, kde jsou kavárny a restaurace na 18,5 % plochy. Minimálně 18 % pronajímatelného prostoru pro kavárny a restaurace vyčlenil rovněž chystaný projekt Savarin v centru Prahy od developerské společnosti Crestyl. Nákupní centrum Palladium rovněž v centru Prahy má aktuálně 15% podíl food & beverage.
„Dokládá to, že v centru města v nákupních centrech a galeriích je již nyní vyšší podíl stravovacích zařízení. Platí ale, že bez kvalitního a funkční nabídky restaurací či bister se do budoucna neobejde téměř žádné obchodní centrum,“ říká Lenka Šindelářová, vedoucí poradenství a průzkumu trhu v BNP Paribas Real Estate APM ČR.
Developery a investory motivují k rozšiřování nabídky food & beverage průzkumy mezi návštěvníky. Minimálně ve velkých městech v západní Evropě je prokázáno, že kvalitní nabídka občerstvení zvyšuje tržby a prodlužuje dobu pobytu zákazníků v takovém obchodním centru.
Citlivost zákazníků na kvalitní food & beverages dokládají také další studie, 40 % veřejnosti si totiž obchodní centrum vybírá právě na základě velikosti a skladby nabídky ve food courtu. Nedávný průzkum mezinárodní developerské společnosti ECE pak ukázal na to, že rozmanitost výběru a kvalita nabídky je klíčová až pro více než tři čtvrtiny návštěvníků obchodních center v západní Evropě. V posledních letech se průměrná plocha food courtu v obchodních centrech v Evropě zdvojnásobila. A obrat poskytovatelů občerstvení alespoň v centrech ECE mezi roky 2010 až 2015 vzrostl až o 54 %.
V poslední době je rovněž patrný zájem o zdravé, vegetariánské nebo veganské jídlo. Zákazníci sledují původ potravin i šetrný přístup přípravy. Zkušenost developerů ukazuje, že ryze lokální koncepty a operátoři si co do obchodního úspěchu nezadají s mezinárodní kuchyní a nadnárodními řetězci.
„Zážitek je společným jmenovatelem všech změn, kterými procházejí starší obchodní centra v Evropě, a který stojí za projekty nových. Jídlo v jakékoliv kvalitní podobě láká a stává se akcelerátorem zájmu zákazníků i prostředkem k často skokovému zvýšení návštěvnosti i tržeb,“ doplňuje Lenka Šindelářová. Zároveň ale dodává, že zvětšení food courtu nemusí být univerzálním návodem pro všechny obchodní centra: „Vždy je třeba brát v potaz lokalitu, umístění, dostupnost a cílovou skupinu. Centra na okrajích měst budou mít větší úspěch s prodejnami čerstvých či trvanlivých potravin, zatímco centra ve středu měst mohou mít vyšší podíl kaváren, restaurací nebo bister.“
Velkým trendem současnosti v západní Evropě a USA jsou takzvané potravinové haly, tedy sdružení více prodejen širokého spektra potravin ve spojení s bistry a kavárnami nabízejícími často místní, ale i mezinárodní speciality. V případě promyšleného nastavení se takové food halls mohou stát klíčovým nájemcem a stimulem návštěvy pro nové zákazníky. Mezi nejznámější a nejrozšířenější koncepty patří Eataly v řadě světových metropolí nebo Östermalm Food Hall ve Stockholmu.