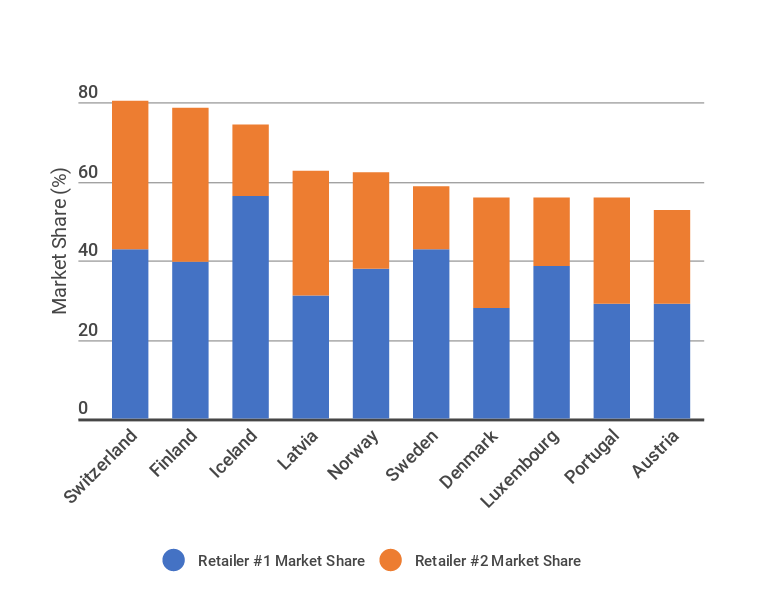
Evropské trhy s potravinami, které jsou z pohledu případného vstupu nejnáročnější, vždy ovládají dva dominantní maloobchodníci. Nyní je ale tato nadřazenost na ústupu. LZ Retailytics v aktuální analýze předpovídá, že i ty největší mocenské dvojice budou ztrácet tržní podíl na úkor diskontů. Zatímco hlavním hráčům klesají následkem expanze spojené s kanibalizací zisky, diskontní specialisté těží z dynamiky růstu dané otevíráním nových obchodů a větším podílem na útratách spotřebitelů.
Přední retaileři dosahují díky velikosti mimořádných úspor. Diskontní specialisté přesto zůstávají ve hře. Pomáhají jim k tomu mezinárodní výnosy a objemy nákupů, stejně jako nižší provozní náklady. Dokonce i na některých, z jejich pohledu nejmenších trzích diskonty trpělivě vytvářejí povědomí o značce a přizpůsobují se preferencím zákazníků. A nyní začínají sklízet plody. Je to důkaz jejich schopnosti prosadit se i tam, kde je téměř absolutní nadvláda dvou retailerů, kteří se nechali ukonejšit pohodlným status quo.
Prostor pouze pro ty úplně nejlepší…
Proč jsou výše uvedené trhy tolik koncentrované pouze na dva retailery? Nízká hustota obyvatelstva (např. Skandinávie), celkově malý trh (Lucembursko, Island) spolu s dalšími geografickými a/nebo protekcionistickými faktory (Švýcarsko, Norsko) mají za následek to, že pokud někdo chce dosáhnout celostátní působnosti, je sofistikovaná (a drahá) logistická infrastruktura naprostou nutností.
Těch několik málo firem, které tak učinily, byly odměněny nákupními slevami zejména ze strany předních domácích výrobců potravin s relativně velkou vyjednávací sílou. A aby byly zajištěny dodávky i na venkov, kontrolní orgány často přivírají oči nad některými spojeními. Příkladem je akvizice Suomen Lähikauppa společností Kesko ve Finsku v roce 2016.
… ale skulina pro diskonty
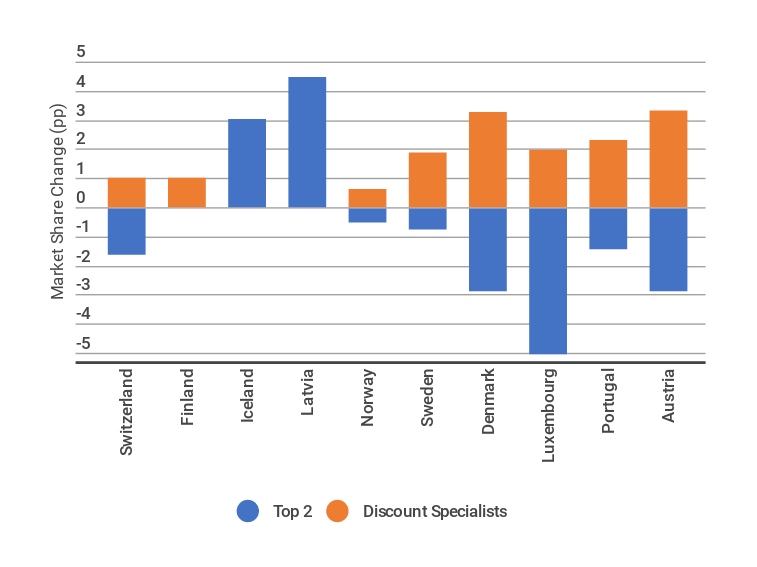
V tomto kontextu je skutečnost, že si diskontní specialisté, jako například Aldi, Lidl, Rema 1000 a Netto, nyní ukrajují z tržního podílu těchto mocenských párů, ještě působivější. Pomáhá jim k tomu možnost čerpat z mezinárodních zisků a nákupních objemů za současného udržování nízkých nákladů a trpělivě budovaného růstu. Národní lídři se mezitím musí vyrovnávat s klesajícími výnosy z důvodu další expanze spojené s kanibalizací a nasycenou poptávkou.
To, že většina trhů zahrnutých v této zprávě, patří mezi ty nejmenší, kde Lidl a Aldi působí, také není náhoda. Trvá nějakou dobu, než získáte povědomí o značce a lokality pro prodejny v zemích s tak masivními a dobře zavedenými hráči. Dále musely přistoupitk určitým úpravám konceptů, protože mnohé z těchto trhů jsou bohaté, s nízkým podílem výdajů na potraviny. Nicméně, s nastávajícím bodem zlomu lze pozorovat, jak se diskonty k těmto dominantním dvojicím dobře hodí. A lídři trhu, zvyklí na daný stav, jsou obvykle příliš těžkopádní, než aby rychle zareagovali. Dokonce, i když jsou trvale v očividném ohrožení.
Podíly na trhu v %:
Podíl na trhu retailera č. 1
Podíl na trhu retailera č. 2
Změna podílu na trhu v procentních bodech.:
TOP 2
Diskontní specialisté