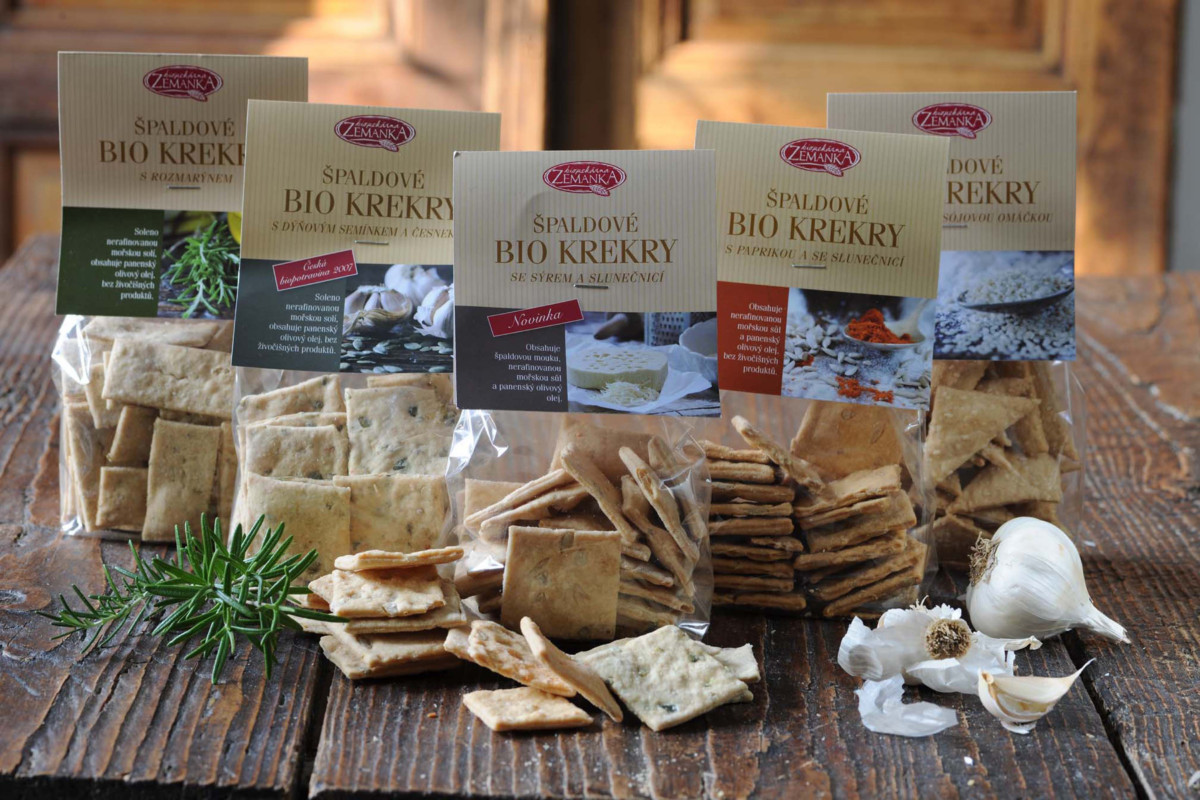
Tržby za biopotraviny vzrostly meziročně o 8,5 procenta, přesto na nákupním koši nedosahují podíl ani jedno procento.
Podle údajů maloobchodního auditu společnosti Nielsen přesáhly tržby za biopotraviny (segment balených potravin bez fresh potravin, jako jsou například chléb, pečivo, ovoce, zelenina, maso) v období od června 2017 do května tohoto roku 1,5 miliardy korun. Tento segment má však v maloobchodních prodejnách s potravinami a smíšeným zbožím a v drogistických řetězcích podíl na nákupním koši podíl 0,9 procenta, i když se v posledních letech mírně zvyšuje. Roste však meziročně rychleji než celý koš potravinářských kategorií, jehož obrat se meziročně zvýšil o 4,5 %.
Obratově nejvýznamnější bio segment je v kategorii hotová dětská výživa, kde bio produkty této kategorie tvoří až 13 % z celkových tržeb bio skupiny. Následují kuchyňské oleje s podílem bio segmentu 7 % z tržeb bio skupiny a třetí příčku si udrželo čerstvé mléko (6 %). Do top 5 kategorií se zařadily také jogurty a suchá dětská strava.
Největší zastoupení bio produktů v rámci porovnávaných kategorií (to znamená kategorie s ročním obratem větším než 20 milionů korun) najdeme v trvanlivém rostlinném mléce, kde až 27 % z celkových tržeb této kategorie putuje za bio produkty. Následují dětské kategorie: suchá strava s podílem bio 25 % a hotová dětská výživa s podílem bio 18 %. V kategorii pufované chlebíčky si ukrajují bio produkty 14 % z obratu celé kategorie a na pátou příčku se dostala dětská mléka bez příchutě, kde podíl bio produktů tvoří 9 % z celého obratu kategorie neochucených dětských mlék.
Bio privátky výrazně posilují
Zatímco podíl privátních značek z koše potravinářských kategorií stagnuje na úrovni přibližně 19 %, v bio segmentu se tržby za vlastní značky potravinářských i drogistických řetězců těší výraznému meziročnímu nárůstu – jejich roční obrat narostl o více než 30 % na 667 miliónů korun. Před dvěma lety tvořily privátní značky v bio segmentu 27 %, před rokem už generovaly více než třetinu z obratu celého bio potravinářského koláče (36 %) a za posledních dvanáct měsíců se jejich podíl vyšplhal až na 44 %.
Celkové lepší postavení privátních značek v bio segmentu potvrzuje fakt, že dražší bio produkty se pro spotřebitele stávají cenově lákavějšími pod hlavičkou privátky, zatímco ve standardních potravinových kategoriích značkové produkty výrazně více promují a cenově se přibližují privátním značkám.